工業(yè)軟件作為智能制造的核心引擎,其發(fā)展高度依賴于堅(jiān)實(shí)、自主可控的計(jì)算機(jī)軟硬件基礎(chǔ)。上游的計(jì)算機(jī)軟硬件構(gòu)成了工業(yè)軟件賴以運(yùn)行的物理載體和底層支撐環(huán)境,其技術(shù)水平、供應(yīng)鏈安全與成本直接決定了工業(yè)軟件的性能、穩(wěn)定性與國(guó)產(chǎn)化替代進(jìn)程。本文將聚焦產(chǎn)業(yè)鏈上游,解析其構(gòu)成、發(fā)展現(xiàn)狀及代表性企業(yè)。
一、 產(chǎn)業(yè)鏈上游核心構(gòu)成
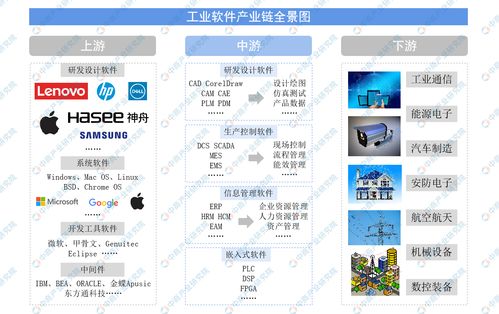
工業(yè)軟件產(chǎn)業(yè)鏈上游的計(jì)算機(jī)軟硬件主要包括兩大板塊:
- 硬件基礎(chǔ)層:
- 計(jì)算硬件:主要包括中央處理器(CPU)、圖形處理器(GPU)、現(xiàn)場(chǎng)可編程門陣列(FPGA)等核心計(jì)算芯片,以及服務(wù)器、工作站、工業(yè)控制計(jì)算機(jī)等整機(jī)設(shè)備。它們是工業(yè)軟件進(jìn)行復(fù)雜仿真、數(shù)據(jù)分析、圖形渲染的算力基石。
- 存儲(chǔ)與網(wǎng)絡(luò)硬件:包括內(nèi)存、硬盤、固態(tài)存儲(chǔ)以及工業(yè)交換機(jī)、路由器等,保障海量工程數(shù)據(jù)的高速存取與穩(wěn)定傳輸。
- 系統(tǒng)軟件與基礎(chǔ)軟件層:
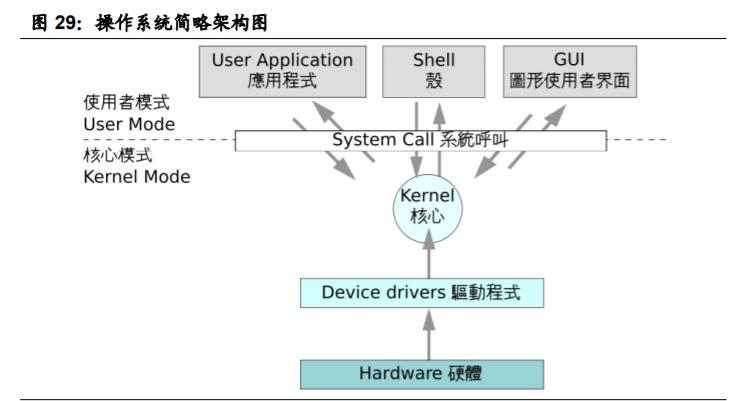
- 操作系統(tǒng)(OS):如桌面端的Windows、Linux,服務(wù)器端的CentOS、Windows Server,以及嵌入式實(shí)時(shí)操作系統(tǒng)(RTOS)。操作系統(tǒng)管理硬件資源,是工業(yè)軟件運(yùn)行的基礎(chǔ)平臺(tái)。
- 開(kāi)發(fā)工具與中間件:包括編程語(yǔ)言、編譯器、數(shù)據(jù)庫(kù)管理系統(tǒng)(如Oracle, MySQL)、中間件等,為工業(yè)軟件的開(kāi)發(fā)、數(shù)據(jù)管理和系統(tǒng)集成提供關(guān)鍵工具與環(huán)境。
二、 發(fā)展現(xiàn)狀與挑戰(zhàn)
- 硬件領(lǐng)域:追趕與突破并存
- CPU:在通用CPU領(lǐng)域,國(guó)際巨頭(Intel, AMD)占據(jù)絕對(duì)主導(dǎo)。國(guó)產(chǎn)CPU正加速發(fā)展,形成了以飛騰(ARM架構(gòu))、龍芯(LoongArch架構(gòu))、申威(Alpha架構(gòu))、海光(x86授權(quán))等為代表的多元技術(shù)路線,在特定行業(yè)和關(guān)鍵領(lǐng)域逐步實(shí)現(xiàn)應(yīng)用。
- GPU/加速計(jì)算:用于高性能計(jì)算和圖形渲染的GPU長(zhǎng)期由英偉達(dá)(NVIDIA)和AMD壟斷。國(guó)產(chǎn)GPU廠商如景嘉微、芯動(dòng)科技、摩爾線程等正在奮力追趕,但在高端計(jì)算和生態(tài)建設(shè)上仍有差距。
- 工業(yè)整機(jī)與控制器:國(guó)內(nèi)廠商如研華、華北工控等在工控機(jī)領(lǐng)域占有一定市場(chǎng),但高端工作站和服務(wù)器仍大量依賴國(guó)外品牌。
- 軟件領(lǐng)域:生態(tài)構(gòu)建是關(guān)鍵
- 操作系統(tǒng):微軟Windows在桌面端生態(tài)優(yōu)勢(shì)明顯。國(guó)產(chǎn)操作系統(tǒng)如麒麟軟件(麒麟OS)、統(tǒng)信軟件(UOS)基于Linux內(nèi)核發(fā)展迅速,已在政務(wù)、金融等領(lǐng)域推廣,但工業(yè)領(lǐng)域應(yīng)用生態(tài)(特別是與高端工業(yè)軟件的適配)仍需大力培育。
- 數(shù)據(jù)庫(kù)與中間件:Oracle、IBM等國(guó)外數(shù)據(jù)庫(kù)在高端市場(chǎng)占優(yōu)。國(guó)內(nèi)達(dá)夢(mèng)數(shù)據(jù)、人大金倉(cāng)、南大通用等數(shù)據(jù)庫(kù)產(chǎn)品在關(guān)系型數(shù)據(jù)庫(kù)領(lǐng)域已具備替代能力,正逐步向工業(yè)領(lǐng)域滲透。
- 核心挑戰(zhàn):
- 高端芯片自主可控能力不足:先進(jìn)制程工藝、高端GPU/IP核等仍受制于人。
- 產(chǎn)業(yè)鏈協(xié)同與生態(tài)脆弱:硬件、基礎(chǔ)軟件與工業(yè)應(yīng)用軟件之間的適配優(yōu)化、聯(lián)合調(diào)試不足,未形成強(qiáng)有力的協(xié)同創(chuàng)新體系。
- 人才與研發(fā)投入差距:底層研發(fā)需要長(zhǎng)期、高強(qiáng)度的投入,復(fù)合型人才短缺。
三、 上游重點(diǎn)企業(yè)分析(部分代表)
- 硬件領(lǐng)域:
- 飛騰信息:國(guó)產(chǎn)ARM架構(gòu)CPU主要供應(yīng)商,產(chǎn)品覆蓋桌面、服務(wù)器和嵌入式,在政務(wù)、金融、工業(yè)等領(lǐng)域推進(jìn)國(guó)產(chǎn)化替代。
- 景嘉微:國(guó)產(chǎn)GPU領(lǐng)先企業(yè),其JM9系列圖形芯片已實(shí)現(xiàn)商用,主要面向圖形顯示和輕度計(jì)算市場(chǎng),正向高性能計(jì)算拓展。
- 中科曙光/浪潮信息:國(guó)內(nèi)領(lǐng)先的服務(wù)器及高性能計(jì)算解決方案提供商,是國(guó)產(chǎn)算力基礎(chǔ)設(shè)施的重要支柱,積極推動(dòng)國(guó)產(chǎn)芯片服務(wù)器的集成與應(yīng)用。
- 基礎(chǔ)軟件領(lǐng)域:
- 麒麟軟件:中國(guó)電子旗下,主導(dǎo)開(kāi)發(fā)麒麟操作系統(tǒng),在國(guó)產(chǎn)操作系統(tǒng)市場(chǎng)中占有率領(lǐng)先,正積極構(gòu)建面向工業(yè)場(chǎng)景的軟件生態(tài)。
- 達(dá)夢(mèng)數(shù)據(jù):國(guó)產(chǎn)數(shù)據(jù)庫(kù)龍頭廠商,產(chǎn)品達(dá)夢(mèng)數(shù)據(jù)庫(kù)管理系統(tǒng)(DM)已廣泛應(yīng)用于關(guān)系型數(shù)據(jù)庫(kù)場(chǎng)景,為工業(yè)軟件提供數(shù)據(jù)管理底層支持。
- 東方通:國(guó)產(chǎn)中間件領(lǐng)軍企業(yè),其應(yīng)用服務(wù)器、消息中間件等產(chǎn)品在眾多關(guān)鍵行業(yè)系統(tǒng)中得到應(yīng)用,為工業(yè)軟件的集成與互聯(lián)提供支撐。
四、 趨勢(shì)與展望
上游計(jì)算機(jī)軟硬件的自主化是保障中國(guó)工業(yè)軟件產(chǎn)業(yè)鏈安全與可持續(xù)發(fā)展的根本前提。未來(lái)發(fā)展趨勢(shì)包括:
- 軟硬件一體化協(xié)同設(shè)計(jì):針對(duì)工業(yè)軟件特定負(fù)載(如CAE仿真、EDA設(shè)計(jì))優(yōu)化硬件架構(gòu)(如專用加速芯片),提升整體效率。
- 生態(tài)聚合與標(biāo)準(zhǔn)制定:龍頭企業(yè)牽頭,聯(lián)合硬件廠商、基礎(chǔ)軟件商和工業(yè)軟件商,共建測(cè)試認(rèn)證平臺(tái)、制定兼容性標(biāo)準(zhǔn),加速生態(tài)成熟。
- “云+邊+端”架構(gòu)演進(jìn):工業(yè)軟件上云趨勢(shì)對(duì)上游的云化服務(wù)器、虛擬化技術(shù)、云原生基礎(chǔ)軟件提出新需求。
- 政策持續(xù)驅(qū)動(dòng)與市場(chǎng)拉動(dòng):在“制造強(qiáng)國(guó)”、“數(shù)字中國(guó)”戰(zhàn)略及信創(chuàng)政策推動(dòng)下,上游國(guó)產(chǎn)軟硬件將在試點(diǎn)示范和規(guī)模化應(yīng)用中不斷迭代升級(jí)。
****:夯實(shí)計(jì)算機(jī)軟硬件上游基礎(chǔ),是一場(chǎng)需要持之以恒的“攻堅(jiān)戰(zhàn)”。只有實(shí)現(xiàn)從芯片、硬件到操作系統(tǒng)、數(shù)據(jù)庫(kù)的全鏈條自主可控與高效協(xié)同,才能為中國(guó)工業(yè)軟件的創(chuàng)新突破與廣泛應(yīng)用構(gòu)筑起堅(jiān)實(shí)可靠的數(shù)字底座,最終賦能中國(guó)制造業(yè)的轉(zhuǎn)型升級(jí)與高質(zhì)量發(fā)展。